Vous avez lu trois présentations de start-up, repéré une entreprise d'intelligence artificielle prometteuse et reçu une invitation à investir avant la prochaine levée. Le ticket paraît accessible, la valorisation semble encore raisonnable, et le discours des fondateurs donne envie d'agir vite. Pourtant, la vraie question n'est pas seulement comment investir dans des start-up, mais avec quel véhicule, quelle somme, quel niveau de contrôle et quel scénario de sortie.
Un particulier ne dispose ni de l'information ni de la capacité de suivi d'un fonds spécialisé. Il doit donc compenser par une méthode plus stricte. La priorité n'est pas de trouver « la prochaine licorne », c'est d'éviter le mauvais support, la mauvaise clause et la concentration excessive sur un seul dossier.
Table des matières
- Le marché des start-up en France en 2026
- Les véhicules pour investir en tant que particulier
- Faire sa due diligence avant de signer
- Lire une valorisation et comprendre la dilution
- Comprendre le SPV et le pacte d'actionnaires
- Trois idées reçues qui coûtent cher
- Construire son portefeuille start-up en 90 jours
Le marché des start-up en France en 2026
Vous arrivez sur le marché avec une enveloppe limitée, une forte envie d'entrer dans l'IA et plusieurs dossiers prometteurs sous les yeux. Le contexte impose pourtant une règle simple : choisissez d'abord le véhicule, puis la start-up. Les montants levés ont reculé, les tours se concentrent sur les équipes capables de vendre et le délai de sortie reste long.
Le marché français demeure profond, mais l'euphorie a disparu. Les montants levés sont passés d'environ 8,3 Md€ en 2023 à 7,77 Md€ en 2024, puis 7,39 Md€ en 2025, après un pic proche de 13,5 Md€ en 2022. Le nombre de transactions a aussi baissé, avec 618 opérations en 2025 contre 723 en 2024. Cette évolution traduit une sélection plus stricte des équipes et des modèles financés, comme le détaille cette analyse du marché du venture capital en France.
Une technologie séduisante ne suffit donc plus. Une start-up active dans l'IA, la deeptech, la climate tech, la santé ou la fintech doit démontrer sa capacité à vendre, à maîtriser sa consommation de trésorerie, à produire des revenus de qualité et à financer le tour suivant. Pour un particulier, ces critères comptent davantage qu'un récit de croissance bien présenté.
L'écosystème s'est structuré dans la durée. Les levées françaises ont été multipliées par près de neuf entre 2013 et 2023, signe d'une maturité nettement supérieure à celle d'il y a dix ans. Bpifrance a investi 677 M€ en capital innovation en 2023, gérait 7,0 Md€ d'actifs et indiquait avoir soutenu plus de 330 start-up et scale-up via ses fonds, selon ses informations sur les fonds et participations de Bpifrance.
Cette présence d'acteurs structurés favorise les co-investissements, les fonds spécialisés et les véhicules mutualisés. Pour un particulier, ils offrent souvent une entrée plus rationnelle qu'un investissement isolé, surtout lorsque le capital disponible ne permet pas de répartir correctement le risque.
Le ticket doit venir avant le choix de la start-up
Votre premier filtre tient en trois niveaux :
- Moins de 1 000 € : le crowdfunding en capital constitue le point d'entrée le plus simple. Examinez toutefois la sélection de la plateforme et la structure de détention.
- De 1 000 à 10 000 € : un SPV ou un fonds donne accès à une opération organisée, sans vous laisser gérer seul toute la relation juridique.
- Au-delà de 25 000 € : l'investissement direct ou le club d'investisseurs devient cohérent, à condition d'analyser les dossiers et de suivre les participations.
Le ticket affiché ne représente pas le capital nécessaire pour construire une exposition diversifiée. Un seul investissement ne constitue pas une stratégie. Fixez une enveloppe globale, un horizon d'immobilisation et une limite par dossier avant de signer.
| Véhicule | Ticket minimum | Horizon de liquidité | Fiscalité indicative |
|---|---|---|---|
| Crowdfunding en capital | Inférieur à 1 000 € selon l'offre | Longue et incertaine | Dépend du montage et du profil de l'entreprise |
| SPV ou club deal | 1 000 à 10 000 € | Longue, liée à la sortie de la start-up | Dépend de la structure juridique |
| Fonds venture ou private equity | À partir d'environ 1 000 € selon le fonds | Bloquée jusqu'à la réalisation des actifs | Régime propre au fonds et à l'enveloppe |
| Investissement direct | Souvent plusieurs milliers d'euros | Très illiquide | Dépend des titres et du dispositif retenu |
| FIA ou club averti | Supérieur à 25 000 € selon l'accès | Longue, avec suivi professionnel | À vérifier avant souscription |
Le potentiel d'une start-up dépend aussi de la vitesse d'adoption de sa solution. En France, 67 % des entreprises de 20 salariés ou plus déclaraient utiliser des outils d'IA générative au début de 2026, mais l'usage restait souvent expérimental ou limité, d'après la Banque de France sur l'IA générative dans les entreprises françaises. Une entreprise peut donc vendre une technologie pertinente tout en affrontant une adoption interne lente chez ses clients.
Dans une même organisation, certains collaborateurs utilisent déjà Claude Code pour créer des agents ou des outils personnalisés, tandis que d'autres n'ont jamais utilisé ChatGPT ou l'emploient rarement. La capacité de la start-up à accompagner cette différence devient un facteur commercial concret. La mise en place de l'IA dans les équipes relève ainsi de la gouvernance autant que du logiciel.
Les véhicules pour investir en tant que particulier
Le bon véhicule dépend de votre capacité à analyser les dossiers et à immobiliser votre argent. Il ne faut pas choisir une start-up, puis chercher le support adapté après coup. Faites l'inverse.
L'investissement direct pour les investisseurs impliqués
Le business angel achète des titres directement, souvent au sein d'un réseau ou d'un syndicat d'investisseurs. Le ticket courant peut se situer entre 5 000 et 25 000 €, mais ce seuil n'est pertinent que si vous acceptez une forte illiquidité, des demandes de suivi et une analyse juridique réelle.
L'avantage est l'accès aux fondateurs et la possibilité d'apporter un réseau commercial ou sectoriel. Le piège, c'est de confondre proximité et contrôle. Même un investisseur présent aux échanges ne décide pas seul de la stratégie et ne peut pas forcer une sortie.
Le crowdfunding pour commencer petit
Le crowdequity permet d'investir via des plateformes comme WiSEED, Anaxago ou Lita, avec des tickets souvent compris entre 500 et 5 000 € selon l'opération. C'est adapté à celui qui veut apprendre le fonctionnement des levées sans négocier directement chaque document.
Le principal risque ne vient pas seulement de la start-up. Il faut examiner la sélection de la plateforme, les frais, la structure de détention, l'information transmise et les conditions de sortie. Une interface simple ne rend pas l'actif liquide.
Les FCPI et FIP pour déléguer une partie de la sélection
Les FCPI et FIP mutualisent l'exposition à plusieurs sociétés et peuvent offrir un cadre fiscal particulier. En 2026, les avantages fiscaux ne doivent pas être supposés acquis, car les conditions diffèrent selon les fonds, les catégories d'entreprises et les règles en vigueur. Les FCPI orientés JEI, les FIP Corse ou Outre-mer et certains fonds de private equity peuvent répondre à des objectifs différents.
Le piège est l'opacité. Vous déléguez la sélection, mais vous devez tout de même lire la durée de blocage, les frais, la stratégie, les règles de valorisation et les conditions de liquidation.
Les fonds de venture et de private equity
Un fonds accessible via un compte-titres ou une assurance-vie offre une gestion déléguée et une diversification plus large. Le ticket peut commencer autour de 1 000 € selon l'enveloppe. En contrepartie, les frais de gestion peuvent atteindre 1 à 2 %, auxquels peut s'ajouter un carried interest, selon la structure.
Ce véhicule convient au particulier qui ne veut pas sélectionner lui-même chaque start-up. Il n'est pas sans risque. La diversification ne compense pas un fonds mal géré, une valorisation trop élevée ou des frais qui absorbent une part excessive de la performance.
Le SPV pour investir collectivement
Le SPV regroupe plusieurs investisseurs dans une structure dédiée qui prend la participation dans la start-up. Le ticket se situe souvent entre 1 000 et 10 000 €. Vous bénéficiez d'un contrat et d'un suivi centralisés, mais vous devez comprendre les frais de portage, les droits d'information et la répartition des décisions.
| Véhicule | Ticket minimum | Risque | Liquidité | Profil recommandé |
|---|---|---|---|---|
| Business angel direct | 5 000 € environ selon le réseau | Très élevé, perte totale possible | Très faible | Investisseur capable d'analyser et de suivre |
| Crowdfunding en capital | 500 € environ selon l'offre | Élevé, risque plateforme inclus | Très faible | Débutant acceptant de petites lignes |
| FCPI ou FIP | 1 000 € environ selon le fonds | Élevé, poche non cotée | Bloquée selon le fonds | Investisseur cherchant une gestion mutualisée |
| Fonds venture ou private equity | Environ 1 000 € selon l'accès | Élevé, dépend du portefeuille | Longue | Investisseur privilégiant la délégation |
| SPV | 1 000 € environ selon l'opération | Élevé, dépend d'un dossier | Très faible | Investisseur voulant un dossier ciblé et structuré |
Ma règle est simple : ticket inférieur à 1 000 €, crowdfunding ; de 1 000 à 10 000 €, SPV ou fonds ; au-delà de 25 000 €, investissement direct ou club. Ce n'est pas une loi. C'est un garde-fou contre le décalage entre vos moyens et la complexité du support.
Faire sa due diligence avant de signer
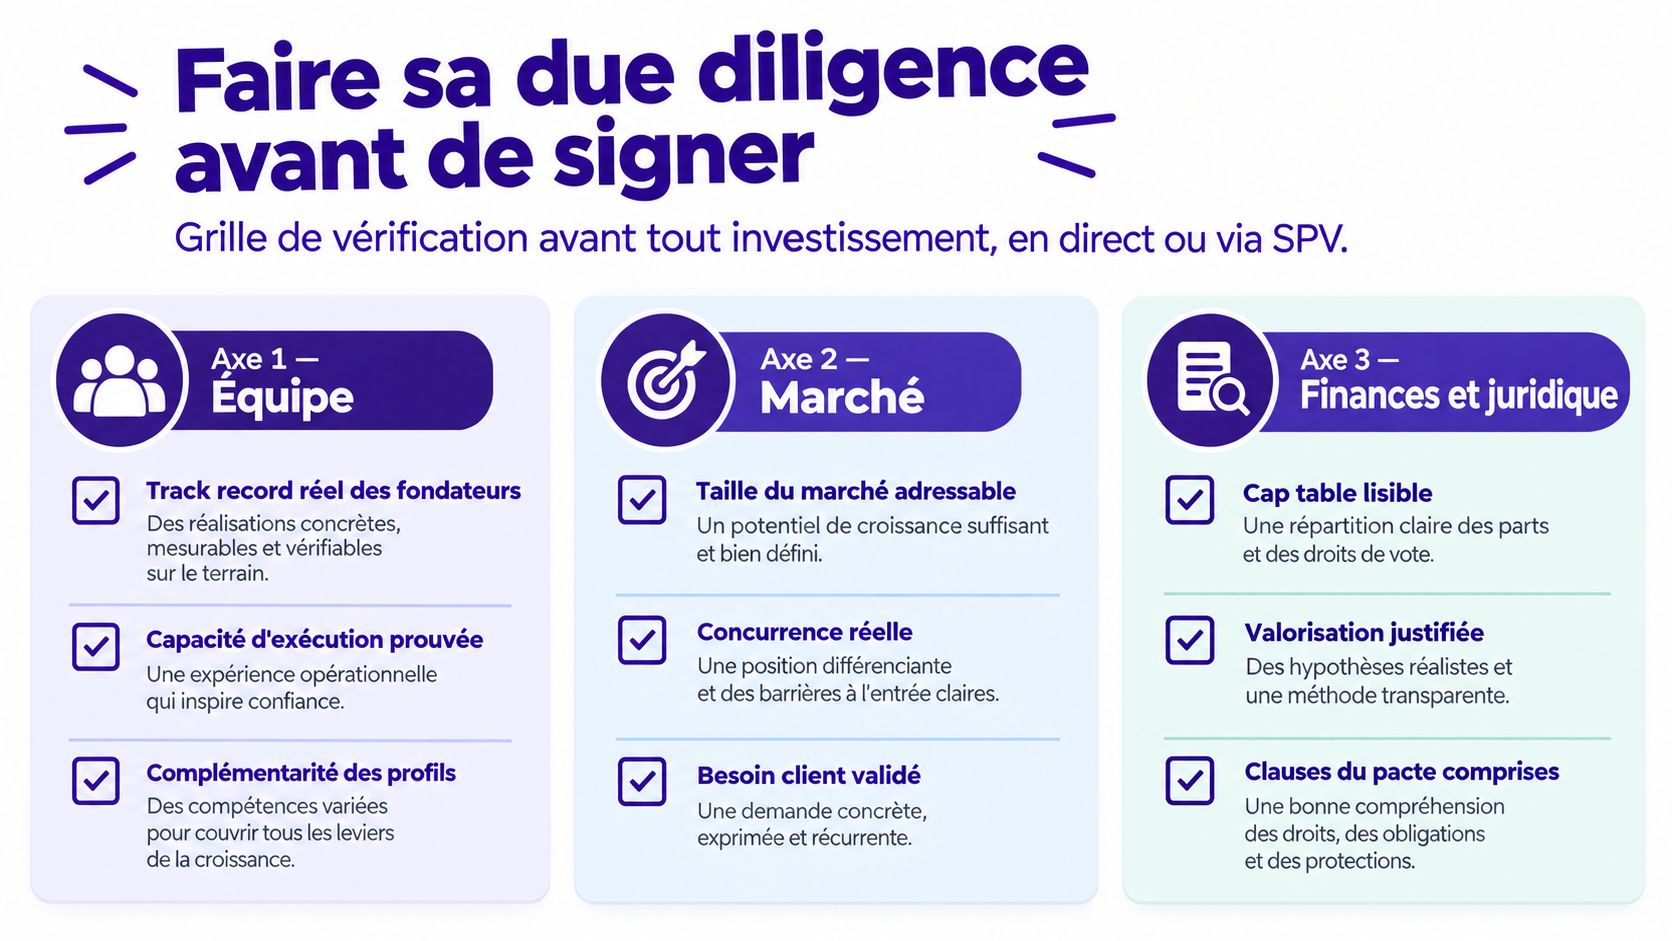
Une présentation commerciale n'est pas une analyse d'investissement. Avant de signer, vous devez être capable d'expliquer comment l'entreprise gagne de l'argent, pourquoi ses clients restent et ce qui pourrait provoquer une sortie.
L'équipe et la traction
Commencez par les fondateurs. Vérifiez leur expérience réelle, leur complémentarité et leur capacité à exécuter, pas seulement la qualité de leur récit. Demandez si leur participation est soumise à un vesting, s'ils ont réinvesti personnellement et quelles compétences manquent encore au comité de direction.
La traction doit être mesurable. Pour un logiciel, demandez le MRR ou l'ARR, la rétention nette, le taux de désabonnement, le payback commercial et le ratio LTV/CAC. Pour un modèle différent, cherchez l'équivalent opérationnel. Une démonstration impressionnante ne remplace pas des clients qui paient et restent.
Les finances, le tour et les incitations
Examinez la marge brute, le burn multiple, le runway et la dépendance à un client unique. Un chiffre d'affaires en progression peut cacher une consommation de trésorerie excessive. Une levée importante peut aussi financer une croissance qui ne se transforme jamais en économie viable.
Identifiez le lead investor et les investisseurs présents. Vérifiez la structure du tour, qu'il s'agisse d'un SAFE ou d'une souscription en equity, ainsi que les clauses dérogatoires. L'alignement entre fondateurs, salariés et investisseurs historiques compte autant que la valorisation affichée.
Règle de décision : un seul feu rouge suffit pour passer. Deux imposent rarement de signer. Trois signifient qu'il faut fuir.
Demandez une data room complète, un pitch deck cohérent avec les chiffres, une cap table propre, le pacte d'actionnaires et les derniers KPI. Si l'équipe retarde ces documents ou fournit des données impossibles à rapprocher, ne rationalisez pas le signal.
Le scénario de sortie
Écrivez votre scénario avant l'investissement. Quels acquéreurs pourraient acheter l'entreprise ? Existe-t-il un marché secondaire crédible ? L'équipe vise-t-elle une acquisition, une introduction en Bourse ou une autre opération de liquidité ?
L'horizon doit rester long, souvent 5 à 8 ans pour un SPV ou une participation non cotée. N'investissez pas un argent dont vous pourriez avoir besoin avant la sortie.
Une analyse du métier de business developer aide aussi à lire la qualité commerciale d'une équipe. Le fondateur qui sait vendre, mesurer son cycle et organiser son développement mérite davantage d'attention que celui qui ne parle que de technologie.
Lire une valorisation et comprendre la dilution
La valorisation early stage n'est pas une vérité scientifique. C'est un prix négocié entre une équipe, des investisseurs et le rapport de force du tour. Votre travail consiste à comprendre ce que ce prix vous donne réellement après les tours suivants.
La pré-money correspond à la valeur de l'entreprise avant l'apport de capitaux. La post-money correspond à la valeur après l'investissement. Si vous investissez 10 000 € à une valorisation post-money de 5 M€, votre part initiale représente 0,2 %.
La dilution apparaît quand de nouvelles actions sont émises. Votre nombre de titres ne change pas forcément, mais le nombre total augmente. Votre pourcentage baisse également si l'entreprise crée ou recharge un pool destiné aux salariés.
Un exemple de calcul
Supposons que vous investissiez 10 000 € à 5 M€ post-money. La start-up réalise ensuite un tour à 15 M€ post-money, puis un autre à 40 M€. Pour simplifier, l'exemple suppose que les nouveaux tours représentent une émission suffisante pour faire passer votre participation selon les ratios de valorisation, sans effet supplémentaire de pool ou de clause préférentielle.
| Tour | Post-money | Part initiale | Part après dilution | Valeur du ticket |
|---|---|---|---|---|
| Entrée | 5 M€ | 0,20 % | 0,20 % | 10 000 € |
| Tour suivant | 15 M€ | 0,20 % | Environ 0,067 % | Environ 10 000 € à la nouvelle valeur |
| Troisième tour | 40 M€ | 0,20 % | Environ 0,025 % | Environ 10 000 € à la nouvelle valeur |
Le raisonnement essentiel est le suivant : une hausse de valorisation ne signifie pas que votre part en pourcentage reste stable. Si vous ne participez pas aux tours suivants, votre exposition se dilue. Si vous réinvestissez, vous protégez davantage votre position, mais vous augmentez aussi le capital immobilisé et le risque total.
Le prix implicite par action dépend du nombre d'actions en circulation. Demandez toujours la cap table avant et après opération, le prix par action, le nombre de titres nouveaux et la taille du pool BSPCE ou AGA. Une valorisation « plusieurs fois le revenu » n'a pas de sens si le produit n'a pas encore trouvé son marché.
Le seuil de rentabilité à la sortie
La formule de base est :
Valorisation de sortie rentable = investissement initial ÷ participation finale, avant fiscalité, frais et éventuelles préférences de liquidation.
Avec un investissement de 10 000 € et une participation finale d'environ 0,025 %, le seuil théorique de récupération du capital atteint environ 40 M€. Pour obtenir un multiple brut supérieur, la valorisation de sortie doit dépasser ce seuil. Les préférences, la dilution additionnelle et les frais peuvent relever fortement le montant réellement nécessaire.
Comprendre le SPV et le pacte d'actionnaires
Un SPV est une société dédiée qui regroupe plusieurs investisseurs autour d'une participation. La structure prend généralement la forme d'une SAS ou d'une SARL créée pour l'opération. Elle devient l'actionnaire inscrit de la start-up, tandis que les investisseurs détiennent des droits dans le véhicule.
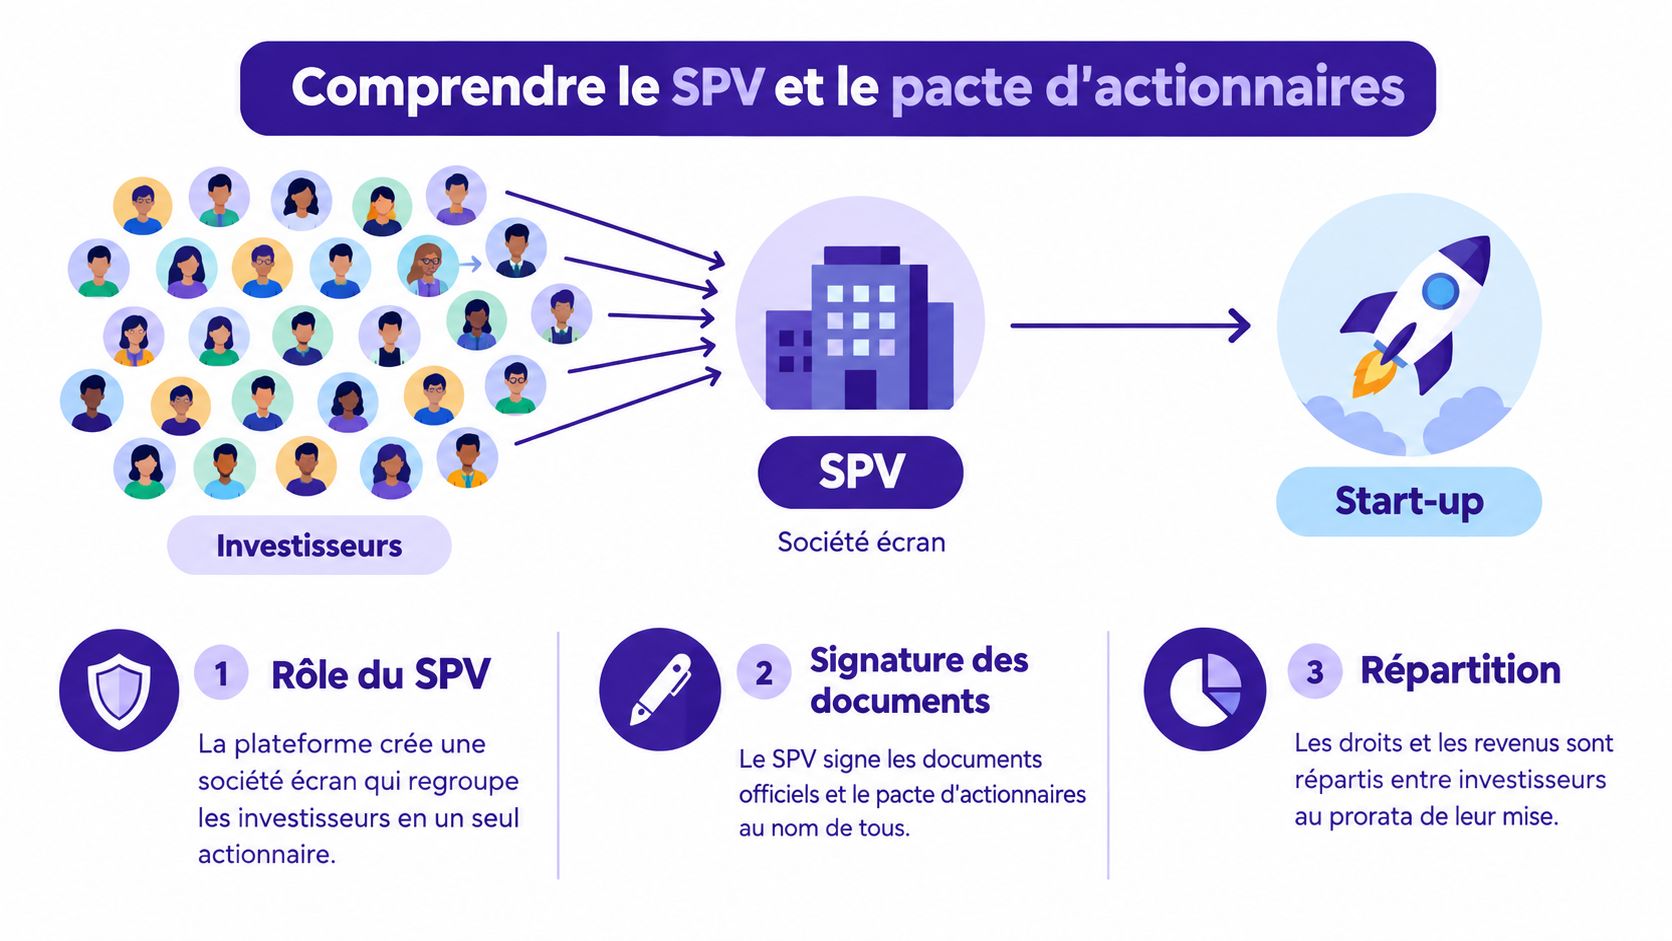
Le fonctionnement est pratique. La plateforme ou l'organisateur collecte les souscriptions, le SPV signe les documents et les investisseurs reçoivent leur quote-part économique. Mais cette simplification a un prix. La tenue de compte, la gestion administrative et la distribution lors d'une sortie peuvent générer des frais récurrents, qui doivent être écrits noir sur blanc.
Le pacte à lire avant le pitch
Le pacte d'actionnaires définit les droits réels. Il peut encadrer l'information financière, l'agrément d'un nouvel actionnaire, le droit de préemption, la sortie conjointe et la vente forcée.
Une liquidation preference 1x non-participating est généralement plus lisible pour un investisseur minoritaire : le détenteur choisit entre récupérer sa préférence ou convertir en actions ordinaires. Une préférence 2x participating peut permettre à un investisseur privilégié de récupérer plusieurs fois sa mise, puis de participer encore au solde. Cette différence peut transformer une sortie correcte en résultat décevant pour les actionnaires ordinaires.
L'anti-dilution mérite la même attention. Une formule weighted average ajuste la protection en tenant compte du prix et du volume du nouveau tour. Une clause full ratchet peut recalculer la protection comme si tous les titres avaient été souscrits au prix le plus bas. Ce mécanisme est beaucoup plus sévère pour les autres actionnaires.
Le tag-along protège votre droit de vendre avec l'actionnaire majoritaire. Le drag-along peut vous obliger à vendre si une majorité accepte une offre. Aucun de ces termes n'est décoratif.
La méthode pour un non-initié
Demandez le term sheet avant de verser quoi que ce soit. Vérifiez :
- La structure : identité du SPV, frais de portage et durée prévue.
- Les droits : information, vote, préemption, agrément et sortie conjointe.
- Les préférences : niveau, caractère participating ou non-participating.
- La dilution : anti-dilution, pool salarié et participation aux tours suivants.
- Les documents : pacte signé, statuts, cap table et conditions de liquidation.
Refusez tout investissement sans pacte écrit. Une explication du commissaire aux apports peut vous aider à mieux comprendre le rôle des professionnels qui sécurisent certaines opérations, mais elle ne remplace pas la lecture des documents de votre propre investissement.
Trois idées reçues qui coûtent cher
L'investissement en start-up attire parce qu'il raconte des histoires de croissance rapide. L'investisseur particulier doit, lui, raisonner en probabilités, en dilution et en liquidité.
Première idée reçue, un petit ticket peut suffire à changer de vie
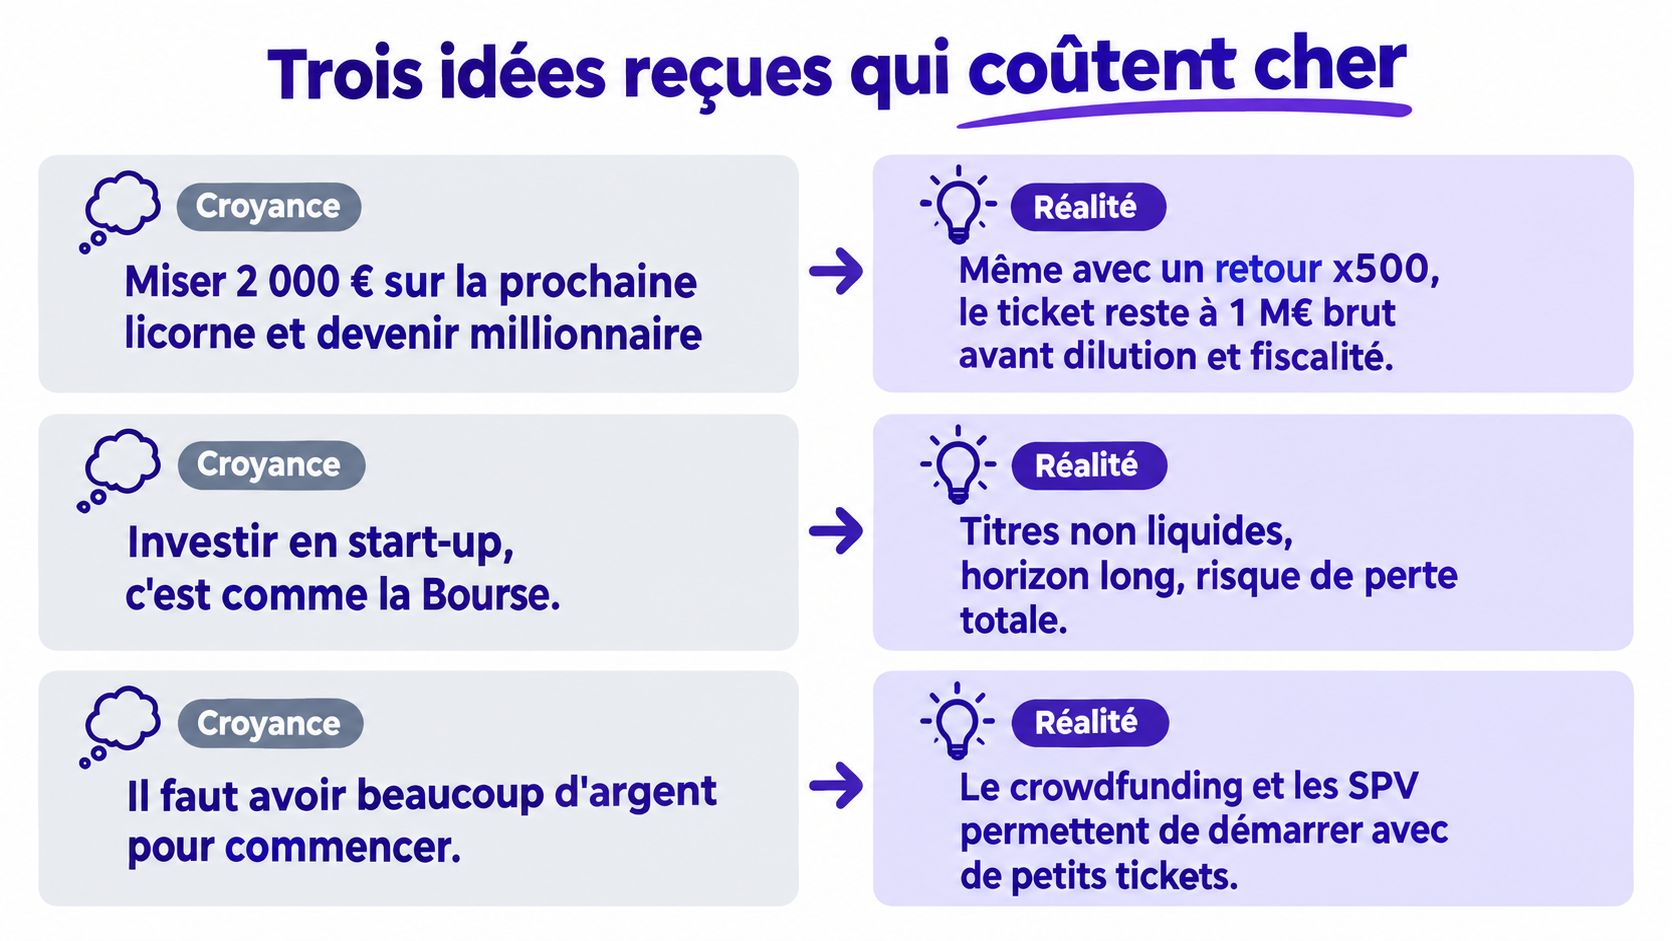
Un investissement de 2 000 € avec un retour de x500 donne 1 M€ brut, avant dilution et fiscalité. Le calcul est exact, mais il ne constitue pas une stratégie. Une distribution de rendement de type power law signifie qu'une petite fraction des participations concentre l'essentiel de la performance, tandis que d'autres dossiers peuvent perdre tout leur capital.
La méthode raisonnable consiste à construire un portefeuille, pas à sélectionner un seul héros.
Deuxième idée reçue, l'IA garantit la traction
Une start-up IA peut disposer d'une démonstration remarquable et d'une traction commerciale fragile. Les bons indicateurs sont la rétention, le revenu récurrent, le taux de désabonnement, la marge et la capacité à conserver un client quand un concurrent lance une solution comparable.
En France, 18 % des entreprises utilisaient au moins une technologie d'IA en 2025, contre un niveau de 58 % parmi les entreprises de 250 salariés ou plus, selon la Banque de France sur la diffusion de l'IA. Cette diffusion rapide crée des opportunités, mais elle ne prouve pas qu'une start-up donnée possède un avantage défendable.
Troisième idée reçue, signer vite protège contre la hausse de prix
Signer sans due diligence, c'est accepter des clauses que vous découvrirez parfois trop tard. Une hausse de valorisation peut refléter une amélioration réelle du risque, une meilleure traction ou un investisseur de référence. Le prix d'entrée n'est pas le seul paramètre.
L'investisseur doit surtout regarder la qualité du tour, les droits attachés aux titres et le chemin vers la liquidité. Une start-up qui vous presse de signer mais refuse de transmettre sa cap table ne mérite pas votre urgence.
Le capital-investissement global a affiché environ 12,4 % net par an sur 10 ans à fin 2024, contre 8,9 % pour le CAC 40, mais cette performance reste très asymétrique et concentrée sur une minorité de fonds (données de rendement et risques pour un particulier). Dans ce contexte, viser 8 à 15 positions peut être plus cohérent qu'un pari unique, à condition de disposer du capital et du temps nécessaires. La diversification ne supprime pas le risque. Elle évite qu'un seul échec détermine tout le résultat.
Construire son portefeuille start-up en 90 jours
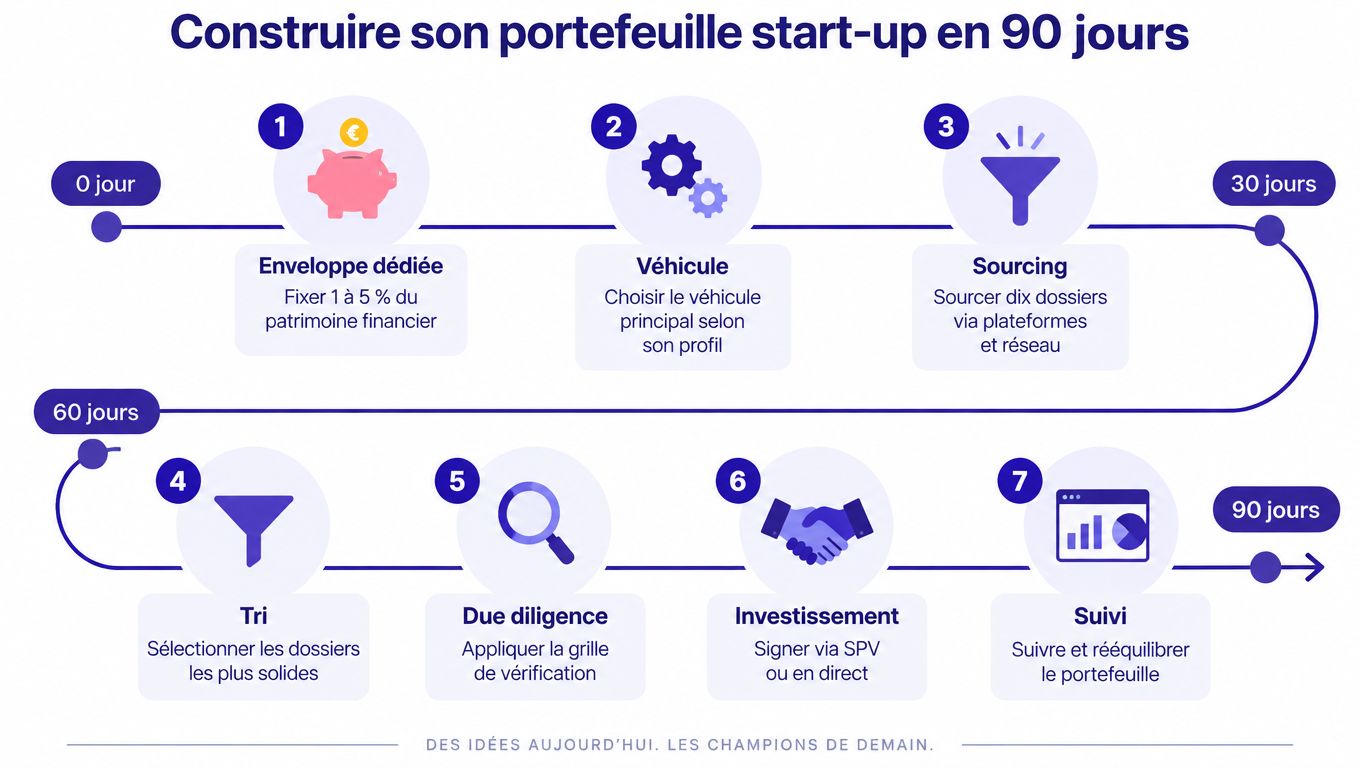
Votre plan doit produire des décisions vérifiables, pas seulement une liste de plateformes. Réservez d'abord une enveloppe dédiée, comprise entre 1 et 5 % du patrimoine financier, uniquement si cette somme peut rester immobilisée et perdre une grande partie de sa valeur.
Jours 1 à 30, cadrer et choisir
Pendant les premières semaines, rédigez votre profil investisseur : montant total, ticket unitaire maximal, horizon, secteurs compris et secteurs exclus. Choisissez ensuite un véhicule principal. Ne mélangez pas crowdfunding, SPV et investissement direct sans savoir quel rôle chacun joue dans votre portefeuille.
À la fin du premier mois, vous devez avoir une grille de sélection et un budget d'investissement clairement séparé de votre épargne de précaution.
Jours 31 à 60, sourcer et filtrer
Sourcer dix dossiers via des réseaux de business angels, des plateformes de crowdfunding et des fonds accessibles. Pour chaque dossier, créez une fiche avec le produit, le client cible, l'équipe, les revenus, la consommation de trésorerie, la valorisation, les investisseurs présents et le scénario de sortie.
Ne faites la due diligence complète que sur trois dossiers. Cette contrainte vous force à trier. Elle évite aussi de consacrer des heures à une entreprise dont le ticket, le véhicule ou le pacte ne correspondent pas à votre profil.
Jours 61 à 90, investir et organiser le suivi
Demandez la data room, vérifiez la cap table et lisez le pacte. Négociez ou refusez les clauses que vous ne comprenez pas. Réalisez un premier versement seulement quand le véhicule, les frais et les droits sont documentés.
Après le premier ticket, planifiez un suivi trimestriel des KPI. Surveillez les revenus, la marge, le runway, les recrutements clés, les tours futurs et les événements de liquidité. Conservez une réserve de follow-on uniquement si votre stratégie prévoit de participer aux opérations suivantes.
Les trois réflexes à conserver : diversifier les lignes, suivre les indicateurs, préparer la sortie avant l'entrée.
Un horizon de 5 à 8 ans doit rester compatible avec votre situation personnelle. Si vous ne pouvez pas attendre, choisissez un support plus liquide au lieu de forcer une entrée en start-up. L'investissement réussi n'est pas celui qui produit le récit le plus excitant. C'est celui dont le risque, le véhicule, la dilution et la sortie étaient compris avant la signature.
Rainer School aide les équipes non techniques à s'approprier l'IA générative, des premiers usages jusqu'à la création d'agents et d'outils personnalisés. Pour comprendre comment cette montée en compétence transforme les entreprises et les métiers supports, visitez Rainer School.